
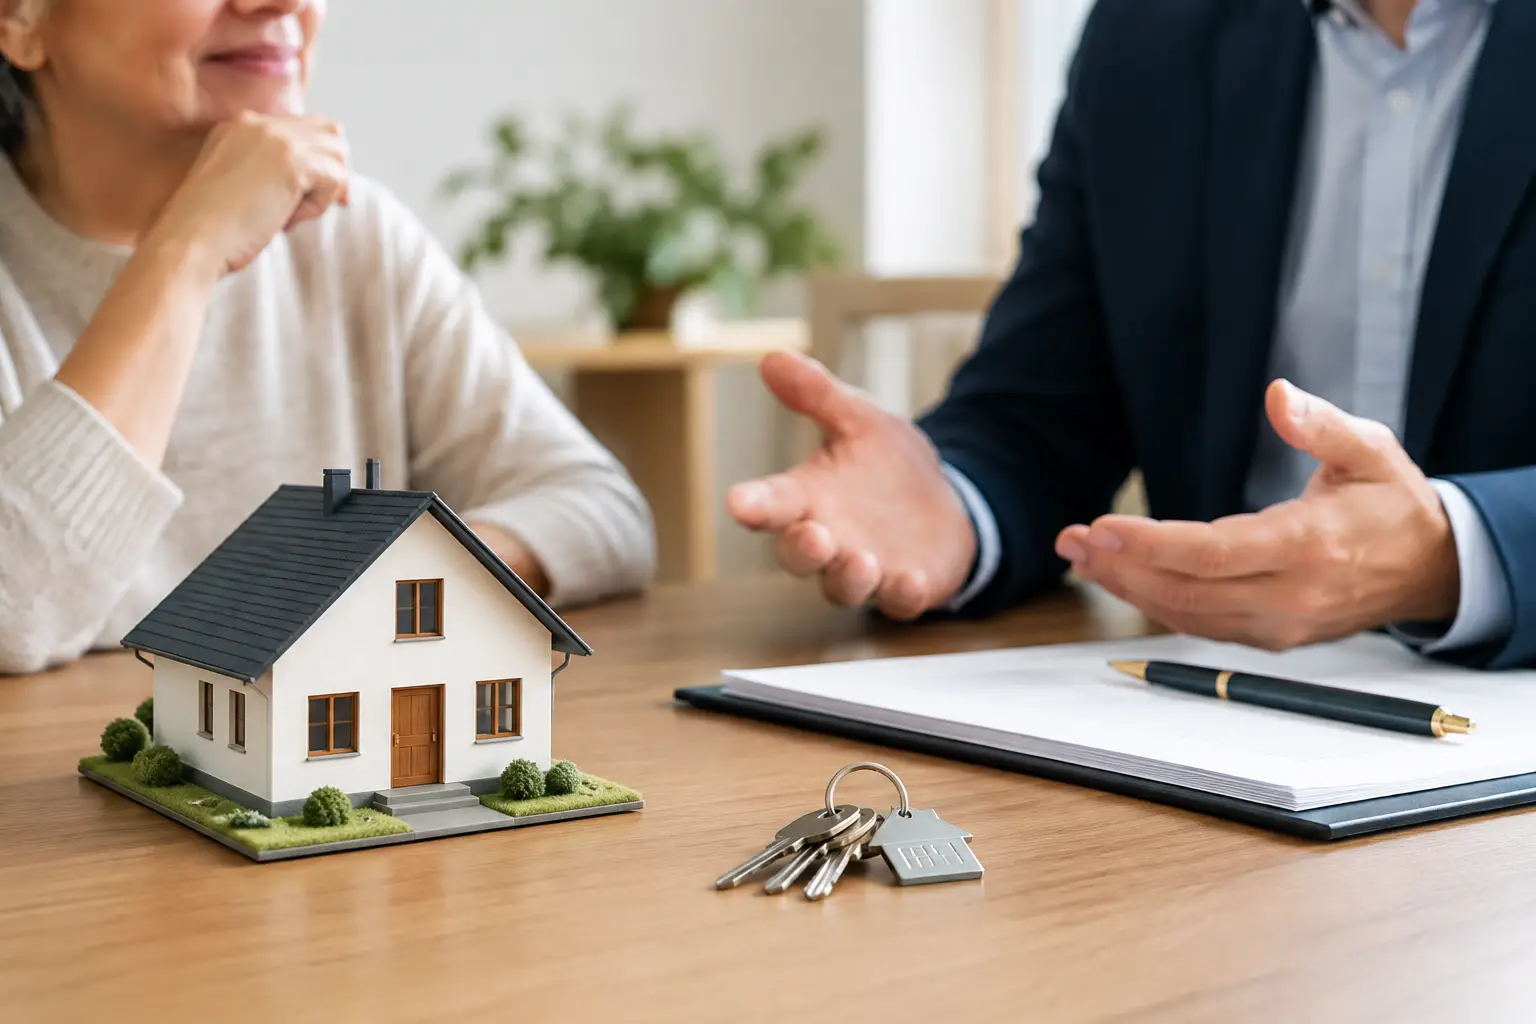
Un proprietario settantenne con una villa vista lago, una casa di famiglia in centro o un appartamento che desidera continuare ad abitare può trovarsi davanti a una scelta concreta: ottenere liquidità oggi senza rinunciare all’uso dell’immobile. La domanda è quindi inevitabile: vendita nuda proprietà conviene? La risposta non è uguale per tutti, perché il risultato dipende dall’età del venditore, dal valore reale dell’abitazione, dal bisogno di capitale e dalle condizioni che si intendono mantenere nel tempo.
La nuda proprietà è uno strumento giuridico semplice nella struttura, ma delicato nelle conseguenze. Richiede una valutazione precisa dell’immobile e un accordo contrattuale che non lasci zone d’ombra, soprattutto quando l’operazione riguarda beni di pregio o immobili situati in mercati locali molto selettivi, come quelli del Lago Maggiore, del Lago d’Orta e dell’area di Varese.
Vendita nuda proprietà conviene per chi vende?
Con la vendita della nuda proprietà, il proprietario trasferisce la titolarità dell’immobile a un acquirente, conservando normalmente l’usufrutto. In pratica, il venditore riceve un corrispettivo immediato e continua ad abitare la casa o, se previsto, a utilizzarla e percepirne gli eventuali canoni di locazione per tutta la durata dell’usufrutto.
Per un venditore, l’operazione può essere conveniente quando la casa rappresenta una parte rilevante del patrimonio ma non produce liquidità. È il caso di chi vuole integrare la pensione, sostenere un progetto familiare, aiutare figli o nipoti, affrontare spese sanitarie o semplificare la propria pianificazione patrimoniale, evitando al tempo stesso di lasciare l’abitazione.
Il principale compromesso è il prezzo. La nuda proprietà non viene normalmente venduta al valore di mercato della piena proprietà, perché l’acquirente non potrà disporre subito del bene. Lo sconto riflette il valore economico dell’usufrutto, calcolato anche in relazione all’età dell’usufruttuario e ai coefficienti previsti dalla normativa fiscale. Più il venditore è giovane, maggiore tende a essere il valore dell’usufrutto e minore quello della nuda proprietà.
Non significa, però, che sia corretto accettare una proposta molto bassa solo perché l’immobile è gravato da usufrutto. La base di partenza deve restare una stima credibile della piena proprietà, costruita tenendo conto di posizione, stato manutentivo, esposizione, pertinenze, domanda effettiva e tempi di vendita realistici. Una villa sulle rive di un lago, un appartamento con terrazzo in una località richiesta o un immobile in un centro storico servito possono avere dinamiche molto diverse rispetto a un’abitazione ordinaria.
Quando può non essere la soluzione adatta
La vendita può essere poco conveniente se il proprietario non ha una reale necessità di liquidità e vorrebbe conservare piena libertà di scelta sul bene. Dopo il rogito, infatti, non sarà più possibile vendere la casa come pieno proprietario, donarla o utilizzarla come garanzia senza il coinvolgimento del nudo proprietario.
Occorre inoltre considerare l’impatto familiare. Se l’immobile è destinato a diventare parte di un’eredità, è opportuno confrontarsi preventivamente con gli eredi per evitare incomprensioni. Non è una decisione da prendere in funzione del solo prezzo proposto, ma un’operazione patrimoniale che modifica l’assetto futuro della proprietà.
Perché acquistare una nuda proprietà può interessare un investitore
Dal lato dell’acquirente, la nuda proprietà consente di comprare un bene a un prezzo inferiore rispetto alla piena proprietà, accettando di rinviare la disponibilità dell’immobile. È una prospettiva adatta a chi non ha esigenze abitative immediate e ragiona con un orizzonte patrimoniale di medio-lungo periodo.
Può interessare una famiglia che desidera consolidare un immobile in una località dove l’offerta è limitata, un investitore prudente che vuole diversificare il patrimonio, oppure chi individua una casa con qualità difficili da reperire: una vista aperta, un giardino, una posizione vicina ai servizi o un contesto residenziale particolarmente richiesto.
L’elemento decisivo è capire che non si sta acquistando un immobile immediatamente utilizzabile. Fino all’estinzione dell’usufrutto, l’acquirente non può abitare la casa, concederla in locazione o venderla come piena proprietà. Può rivendere la propria nuda proprietà, ma troverà un mercato di potenziali interessati più ristretto e dovrà tenere conto del diritto già esistente.
L’investimento non va quindi valutato soltanto confrontando il prezzo richiesto con il valore della piena proprietà. Conta la durata presumibile dell’usufrutto, ma conta anche la qualità dell’asset, la futura rivendibilità, lo stato tecnico dell’edificio e la sua capacità di mantenere valore nel tempo. Un forte sconto su un immobile difficile da rivendere non è necessariamente un’opportunità.
Prezzo, manutenzione e spese: i punti da definire
Il prezzo della nuda proprietà nasce dalla differenza tra il valore della piena proprietà e il valore attribuito all’usufrutto. La componente anagrafica è rilevante, ma non esaurisce l’analisi. Due immobili con analoga metratura possono avere valori molto distanti se uno è ristrutturato, ben esposto e inserito in una zona ricercata, mentre l’altro richiede lavori importanti o presenta limiti urbanistici, condominiali o di accessibilità.
Prima di formulare o accettare un’offerta, è necessario verificare la regolarità catastale e urbanistica, l’eventuale presenza di ipoteche, pignoramenti, vincoli, servitù e difformità edilizie. Negli immobili in condominio è utile esaminare i verbali delle assemblee, i bilanci, le spese straordinarie già deliberate e gli interventi prevedibili. Un tetto da rifare o una facciata da riqualificare possono incidere sensibilmente sulla convenienza dell’operazione.
La ripartizione delle spese segue, in via generale, una distinzione tra manutenzione ordinaria a carico dell’usufruttuario e riparazioni straordinarie a carico del nudo proprietario. La situazione concreta va però letta con attenzione, anche perché lavori straordinari possono dipendere da mancata manutenzione ordinaria. Un accordo chiaro, inserito correttamente nell’atto, riduce il rischio di contestazioni future.
Anche le imposte meritano un esame preventivo. In linea generale, l’usufruttuario è il soggetto tenuto al pagamento dell’IMU, se dovuta, poiché detiene il diritto reale di godimento. Il trattamento fiscale dell’acquisto, le agevolazioni prima casa, le imposte di registro e l’eventuale tassazione di una plusvalenza per il venditore dipendono invece dalla specifica situazione personale e dall’immobile. È prudente ottenere un parere professionale prima della firma di proposte vincolanti.
L’usufrutto deve essere scritto senza ambiguità
L’usufrutto vitalizio si estingue con la morte dell’usufruttuario. Può essere previsto per una sola persona o per più persone, ad esempio per entrambi i coniugi con diritto di accrescimento. Questa scelta cambia in modo sostanziale i tempi potenziali di disponibilità dell’immobile e deve riflettersi nella valutazione economica.
Nel contratto è utile disciplinare con precisione non solo il diritto di abitazione o di godimento, ma anche la possibilità di locare l’immobile, l’uso delle pertinenze, le spese condominiali, le assicurazioni e la gestione di eventuali interventi urgenti. Le formule standard non sono sempre sufficienti, soprattutto per immobili complessi, con giardini, darsene, dependance, terreni o parti comuni particolari.
La trasparenza tutela entrambe le parti. Il venditore deve sapere quali obblighi mantiene; l’acquirente deve sapere cosa sta realmente comprando e in quali condizioni potrà disporne. Una negoziazione ben condotta non cerca di comprimere queste verifiche, ma le affronta prima che diventino un problema.
Come decidere con criteri concreti
Per il venditore, la domanda corretta non è soltanto quanto denaro si incassa, ma quale valore ha quella liquidità rispetto al valore a cui si rinuncia. Se il capitale ottenuto migliora concretamente la qualità della vita, riduce esposizioni finanziarie o consente una pianificazione serena, la vendita può avere una logica solida.
Per l’acquirente, la domanda è diversa: si è disposti ad attendere senza poter utilizzare l’immobile? E, nel frattempo, il bene mantiene caratteristiche che ne sostengono il valore? Acquistare nuda proprietà richiede pazienza, disponibilità finanziaria e una valutazione che non confonda lo sconto iniziale con un rendimento automatico.
In entrambi i casi, il passaggio più utile è una stima indipendente e documentata della piena proprietà, seguita dall’analisi dell’usufrutto e dei documenti tecnici. Immobiliare Tre Laghi affianca proprietari e acquirenti anche nella lettura delle specificità territoriali, perché il valore di un immobile non dipende solo dai metri quadrati, ma dalla sua collocazione reale nel mercato.
La scelta migliore nasce quando prezzo, esigenze personali e tempi attesi sono coerenti tra loro. Prima di decidere, vale la pena trasformare la domanda “conviene?” in una più concreta: “questa operazione protegge i miei obiettivi nei prossimi anni?”

Unisciti alla discussione