
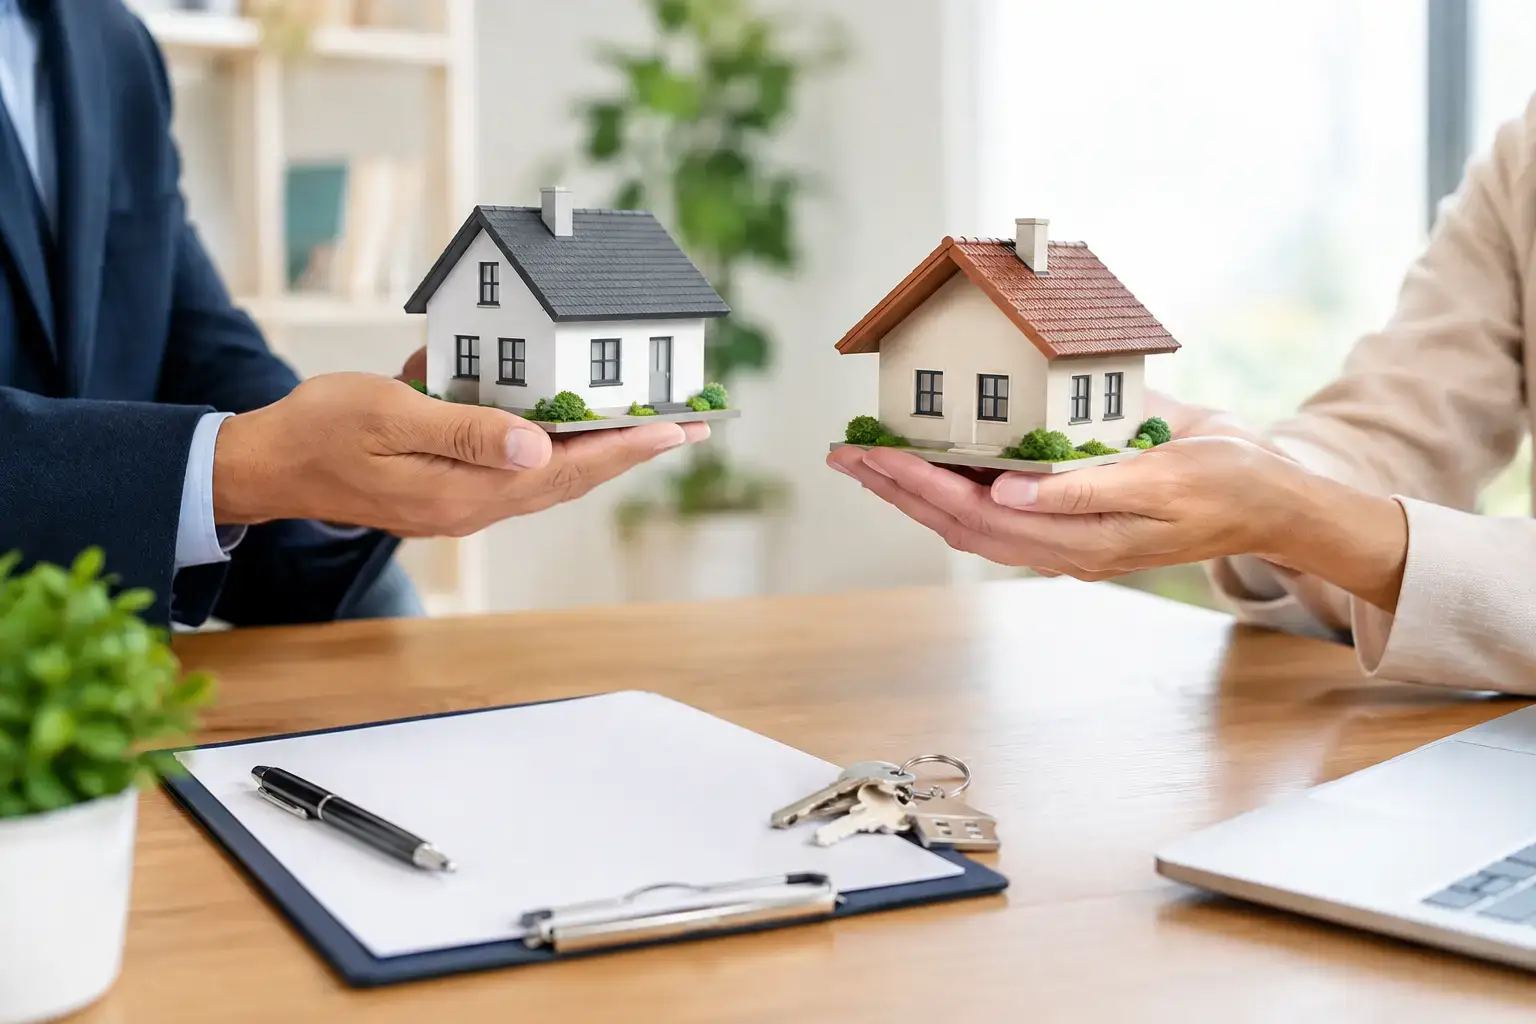
Scambiare la propria abitazione con un altro immobile può accorciare i tempi di una compravendita e ridurre l’incertezza di dover prima vendere, poi ricomprare. Ma una guida alla permuta immobiliare è utile proprio perché dietro un’operazione apparentemente lineare convivono due trasferimenti di proprietà, due valutazioni, eventuali mutui e verifiche documentali che non ammettono approssimazioni.
Nelle località del Lago Maggiore, del Lago d’Orta e dell’area di Varese, la permuta può essere particolarmente interessante quando le esigenze abitative cambiano: una famiglia cerca più spazio, un proprietario desidera avvicinarsi ai servizi, oppure chi possiede una seconda casa vuole orientarsi verso un immobile più adatto al proprio stile di vita. Il punto decisivo non è soltanto trovare due parti interessate: è costruire un accordo equilibrato e giuridicamente solido.
Che cos’è la permuta immobiliare
La permuta è un contratto con cui due soggetti trasferiscono reciprocamente la proprietà di beni, in questo caso immobili. Quando le abitazioni hanno lo stesso valore, lo scambio può avvenire senza ulteriori somme. Più spesso, però, uno dei due immobili vale di più e chi riceve il bene di maggior valore versa un conguaglio in denaro.
Dal punto di vista pratico, la permuta può assumere forme diverse. Due privati possono accordarsi direttamente per lo scambio delle rispettive case. In altri casi, un acquirente propone il proprio immobile come parte del corrispettivo a un costruttore, oppure la permuta viene organizzata nel contesto di due compravendite coordinate. La struttura corretta dipende dalla situazione patrimoniale delle parti, dalla presenza di finanziamenti e dalla tempistica desiderata.
Il vantaggio più evidente è la contestualità: vendere e acquistare nello stesso momento riduce il rischio di restare senza abitazione o di dover sostenere due impegni finanziari in parallelo. Il limite è che la compatibilità deve essere doppia: ogni parte deve apprezzare l’immobile dell’altra e ritenere congruo il valore attribuito.
Guida alla permuta immobiliare: partire da due stime attendibili
Il primo errore da evitare è trattare i valori richiesti dai proprietari come valori di mercato. Nella permuta, una sovrastima di entrambi gli immobili può sembrare innocua perché il differenziale resta simile. In realtà, altera la trattativa, rende più difficile ottenere un mutuo e può far fallire l’operazione quando intervengono banca, perito o notaio.
Servono quindi due valutazioni autonome, condotte con criteri omogenei. Non basta confrontare prezzo al metro quadro e metratura: incidono la posizione, l’esposizione, lo stato manutentivo, la qualità condominiale, le pertinenze, l’efficienza energetica e la reale liquidità della zona. Una villa vista lago, un appartamento nel centro di Arona e una casa indipendente nell’entroterra possono avere dinamiche di domanda molto differenti anche a parità di superficie.
La stima deve distinguere il valore desiderato dal valore realisticamente negoziabile. È su quest’ultimo che va calcolato il conguaglio. Se un immobile viene stimato 450.000 euro e l’altro 330.000 euro, il conguaglio di riferimento è 120.000 euro, salvo che le parti concordino condizioni ulteriori, come arredi inclusi, lavori da eseguire o consegna differita.
Una valutazione professionale non serve solo a definire una cifra. È lo strumento che rende la negoziazione verificabile, soprattutto quando una delle parti ritiene che il proprio immobile possieda caratteristiche uniche. Quelle caratteristiche possono avere valore, ma devono essere riconosciute anche dal mercato, non soltanto dal proprietario.
Verifiche tecniche e documentali: raddoppiano, non si sommano
In una vendita ordinaria l’acquirente controlla l’immobile che sta acquistando. Nella permuta, entrambe le parti sono contemporaneamente venditrici e acquirenti. Ciascuno deve quindi esaminare con la stessa attenzione la propria posizione e quella dell’altro contraente.
Prima di assumere impegni vincolanti, occorre verificare provenienza dell’immobile, visure catastali e ipotecarie, conformità catastale e urbanistica, agibilità quando prevista, attestato di prestazione energetica, regolamento condominiale e situazione delle spese. Per abitazioni con aree esterne, rustici o immobili in contesti collinari e lacustri, sono rilevanti anche vincoli paesaggistici, accessi, confini, servitù, titoli edilizi e destinazione urbanistica.
Particolare attenzione merita la conformità urbanistica. Una difformità non sempre impedisce definitivamente il trasferimento, ma può richiedere una regolarizzazione con tempi e costi da definire prima del rogito. Nascondere il problema o rimandarlo alla fase notarile mette entrambe le parti in una posizione fragile. È preferibile stabilire subito chi dovrà intervenire, entro quando e cosa accadrà se l’adempimento non sarà possibile.
Se l’immobile è in condominio, è opportuno conoscere non solo le spese ordinarie, ma anche eventuali lavori straordinari già deliberati o prevedibili. Il tema non è marginale: un conguaglio apparentemente corretto può perdere equilibrio se una delle abitazioni richiede a breve un intervento rilevante su tetto, facciata, impianti o parti comuni.
Conguaglio, caparra e tempi di consegna
Il conguaglio è il cuore economico della permuta, ma non è l’unico elemento da disciplinare. L’accordo preliminare deve indicare con chiarezza importo, modalità di pagamento, eventuale ricorso al mutuo e conseguenze in caso di mancata erogazione del finanziamento. Quando una parte deve finanziare il conguaglio, il via libera della banca non va dato per scontato: l’istituto valuterà reddito, garanzie e valore dell’immobile offerto in garanzia.
Anche caparra confirmatoria e depositi meritano un’impostazione proporzionata. La caparra tutela l’impegno assunto, ma non sostituisce controlli accurati né può risolvere ambiguità sul valore o sulla documentazione. In una permuta ben costruita, le condizioni sospensive possono essere utili, ad esempio subordinando l’efficacia dell’accordo all’ottenimento del mutuo o alla regolarizzazione di una difformità specificamente individuata.
Le date di rilascio e consegna devono essere altrettanto precise. Non sempre entrambe le famiglie possono traslocare nello stesso giorno. Si può prevedere una consegna differita di uno dei due immobili, ma occorre disciplinare uso temporaneo, spese, utenze, responsabilità e, se opportuno, un’indennità di occupazione. Le intese informali funzionano finché tutto procede senza imprevisti; un testo chiaro protegge il rapporto quando i tempi cambiano.
Imposte e costi notarili: perché la permuta va calcolata prima
La permuta non elimina gli oneri fiscali. Ai fini dell’imposta di registro, ciascun trasferimento deve essere esaminato secondo il regime applicabile alle parti e agli immobili coinvolti. Se ricorrono i requisiti, possono operare le agevolazioni prima casa; se una delle parti vende come impresa o l’operazione riguarda immobili soggetti a IVA, il quadro cambia ulteriormente.
In linea generale, non conviene ragionare soltanto sul conguaglio. Imposte, onorari notarili, costi di istruttoria bancaria, eventuali cancellazioni di ipoteche e spese tecniche vanno stimati sull’intera struttura dell’operazione. Inoltre, chi vende un immobile acquistato da meno di cinque anni dovrebbe verificare con attenzione il possibile tema della plusvalenza, salvo le eccezioni previste dalla normativa.
Il notaio ha un ruolo centrale nella redazione dell’atto e nelle verifiche di sua competenza, ma la pianificazione deve iniziare prima. Arrivare dal notaio con un accordo economico già definito, ma documenti incompleti o clausole vaghe, può comportare rinvii che mettono in difficoltà entrambe le parti.
Quando la permuta è davvero conveniente
La permuta è indicata quando esiste una reciproca convenienza concreta, non soltanto un desiderio di semplificare. Può essere efficace per chi ha un immobile appetibile in una fascia di mercato attiva e individua una nuova soluzione che risponde a esigenze precise. È meno adatta quando una delle due proprietà è difficile da valorizzare o presenta criticità documentali ancora aperte.
Talvolta la strada migliore resta una vendita tradizionale seguita da un acquisto, soprattutto se il proprietario vuole massimizzare la platea di potenziali interessati o se la ricerca del nuovo immobile richiede tempi più lunghi. In altri casi, coordinare due vendite con date compatibili può offrire maggiore flessibilità rispetto a una permuta in senso stretto.
La differenza la fa una lettura realistica del mercato locale e dell’obiettivo personale. Immobiliare Tre Laghi affronta queste valutazioni partendo dalla qualità dell’immobile, dalla domanda effettiva e dai tempi sostenibili per il cliente, così che la permuta non diventi una scorciatoia rischiosa ma un’operazione costruita con metodo.
Prima di proporre o accettare uno scambio, conviene quindi mettere sul tavolo valori verificati, documenti completi e una tempistica credibile. Quando questi tre elementi sono allineati, la permuta può trasformare un passaggio complesso in una scelta abitativa o patrimoniale ben governata.

Unisciti alla discussione